
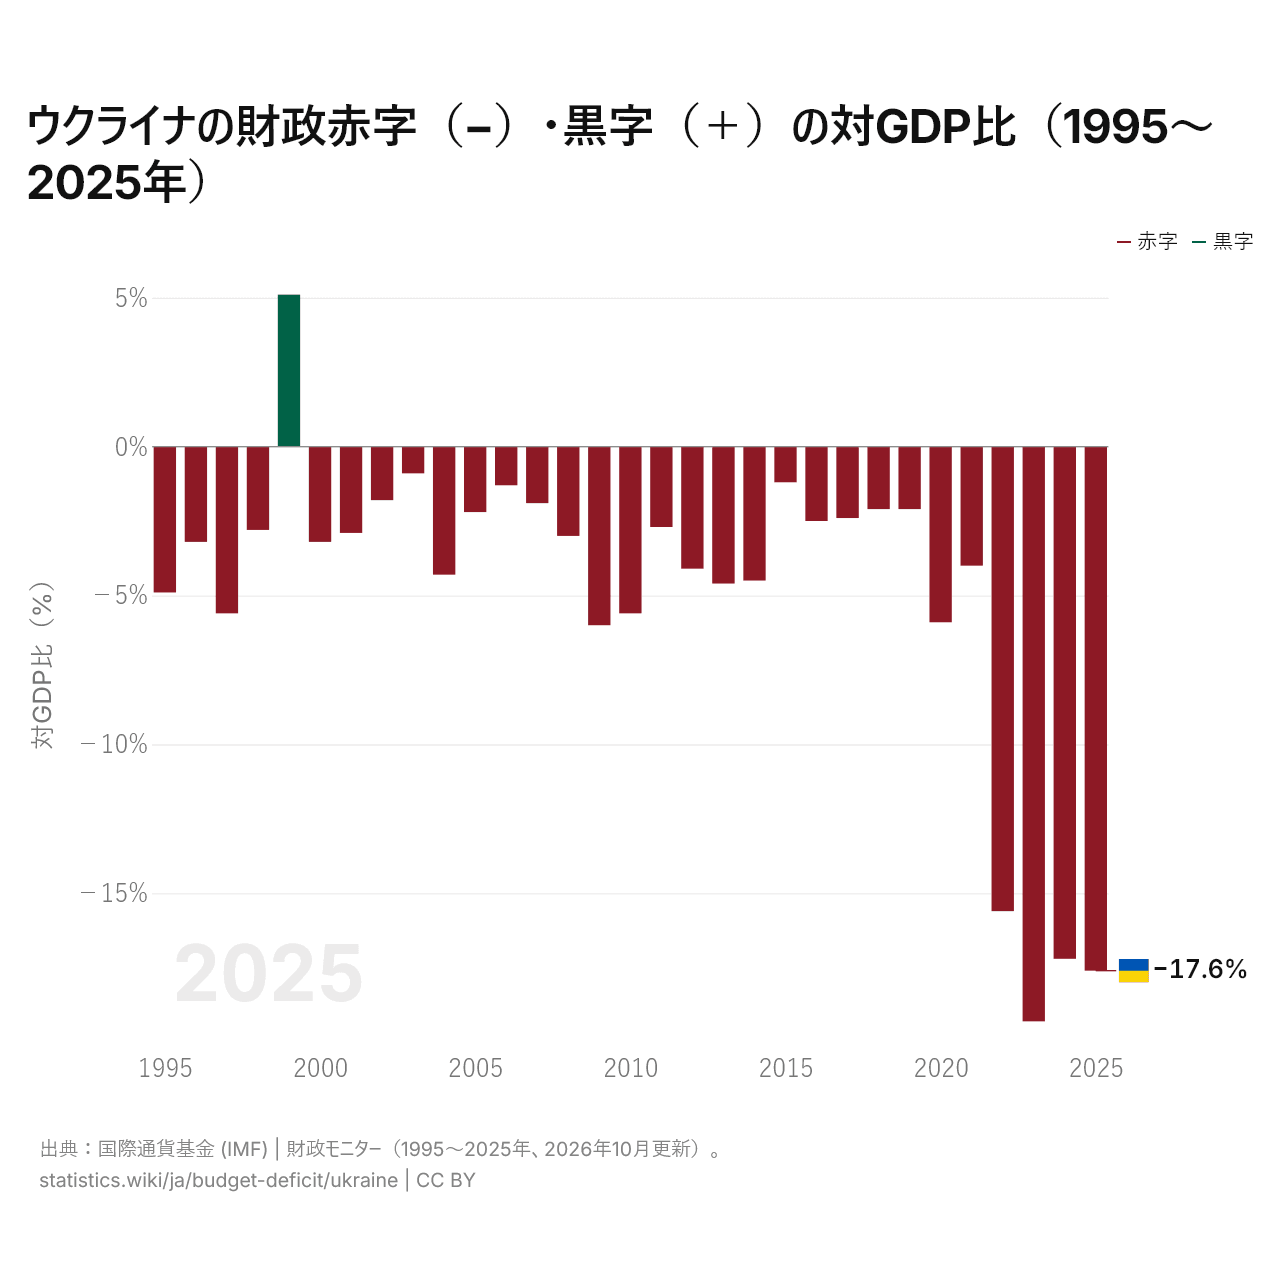
ウクライナの財政赤字(−)・黒字(+)の対GDP比(1995~2025年)
1x
| 年 | 対GDP比(%) |
|---|---|
 ウクライナ |
|
| 2025 | −17.6% |
| 2024 | −17.2% |
| 2023 | −19.3% |
| 2022 | −15.6% |
| 2021 | −4% |
| 2020 | −5.9% |
| 2019 | −2.1% |
| 2018 | −2.1% |
| 2017 | −2.4% |
| 2016 | −2.5% |
| 2015 | −1.2% |
| 2014 | −4.5% |
| 2013 | −4.6% |
| 2012 | −4.1% |
| 2011 | −2.7% |
| 2010 | −5.6% |
| 2009 | −6% |
| 2008 | −3% |
| 2007 | −1.9% |
| 2006 | −1.3% |
| 2005 | −2.2% |
| 2004 | −4.3% |
| 2003 | −0.9% |
| 2002 | −1.8% |
| 2001 | −2.9% |
| 2000 | −3.2% |
| 1999 | 5.1% |
| 1998 | −2.8% |
| 1997 | −5.6% |
| 1996 | −3.2% |
| 1995 | −4.9% |
ウクライナの財政赤字・黒字の主なデータ
| 対GDP比(%、2025年) | −17.6% |
|---|---|
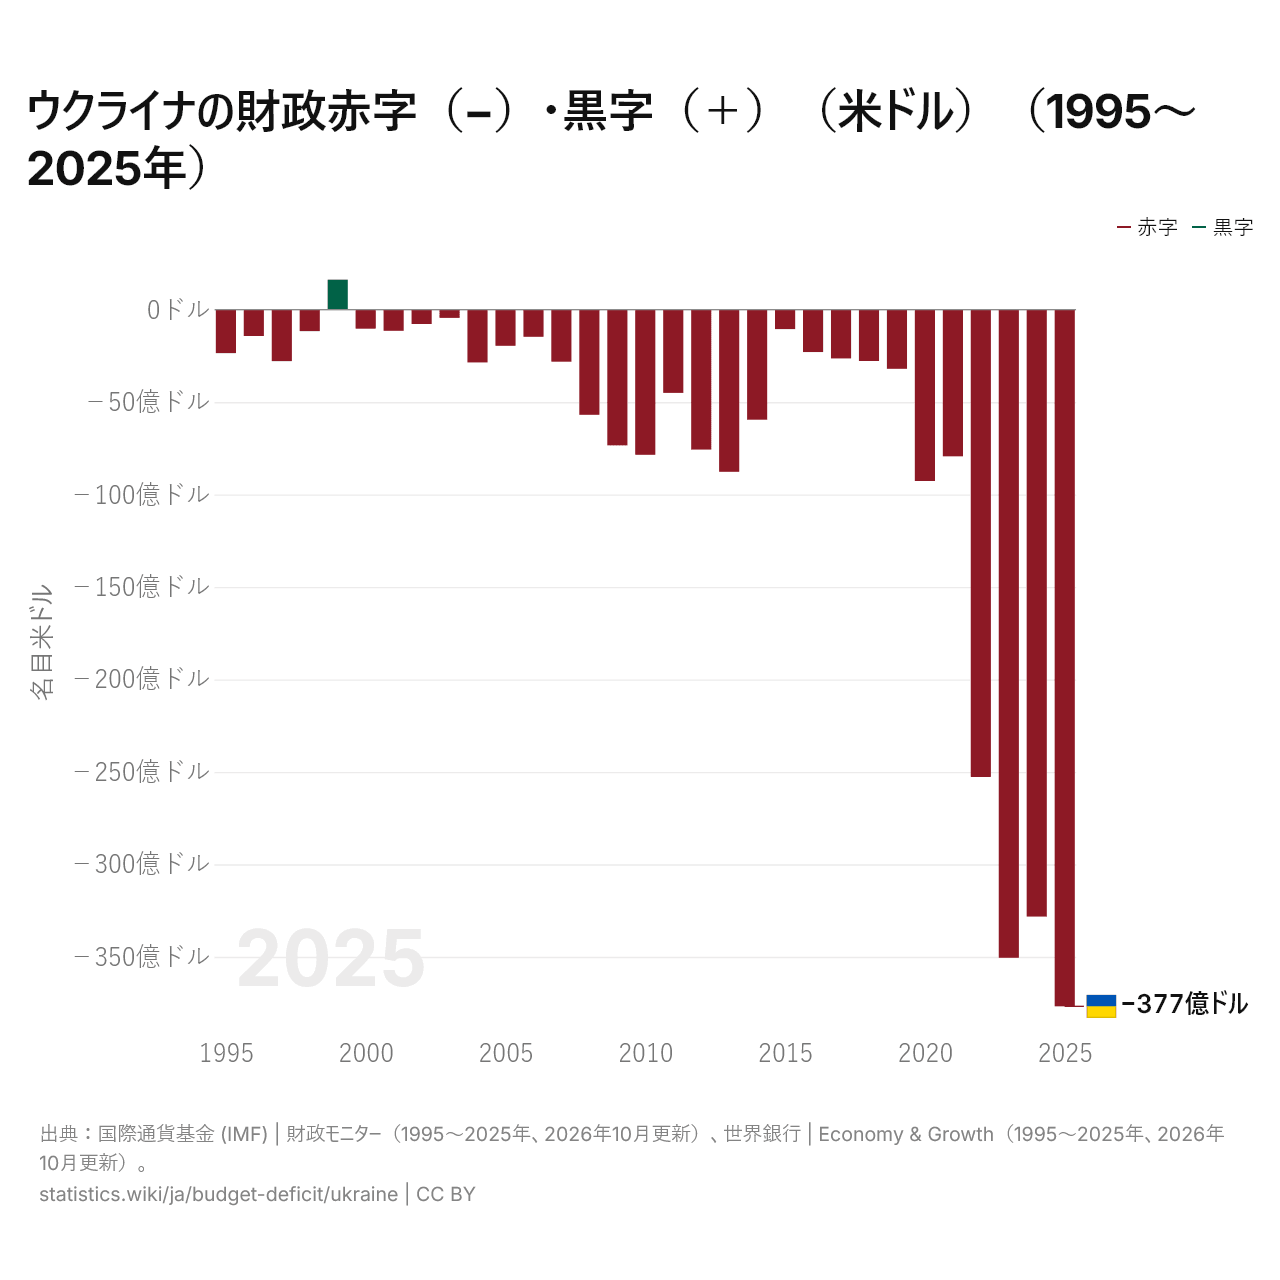
| 米ドル(2025年) | −377億ドル |
| 年平均(2016~2025年) | −8.9% |
| 赤字の年数(2000~2025年) | 26年中26年 |
| 最大の赤字 | 2023: −19.3% |
| 最大の黒字 | 1999: +5.1% |
ウクライナの財政赤字(−)・黒字(+)(米ドル)(1995~2025年)
1x
| 年 | 名目米ドル |
|---|---|
|
ウクライナ
|
|
| 2025 | −37,677,749,518ドル |
| 2024 | −32,826,402,700ドル |
| 2023 | −35,050,132,553ドル |
| 2022 | −25,272,944,185ドル |
| 2021 | −7,934,013,873ドル |
| 2020 | −9,268,641,306ドル |
| 2019 | −3,204,108,335ドル |
| 2018 | −2,779,729,395ドル |
| 2017 | −2,641,305,178ドル |
| 2016 | −2,295,901,003ドル |
| 2015 | −1,055,800,019ドル |
| 2014 | −5,954,241,012ドル |
| 2013 | −8,770,173,902ドル |
| 2012 | −7,570,989,919ドル |
| 2011 | −4,505,769,204ドル |
| 2010 | −7,850,659,537ドル |
| 2009 | −7,342,622,719ドル |
| 2008 | −5,687,209,108ドル |
| 2007 | −2,818,487,494ドル |
| 2006 | −1,470,704,911ドル |
| 2005 | −1,957,157,257ドル |
| 2004 | −2,858,537,691ドル |
| 2003 | −447,398,081ドル |
| 2002 | −779,536,703ドル |
| 2001 | −1,147,768,449ドル |
| 2000 | −1,030,149,954ドル |
| 1999 | 1,618,173,697ドル |
| 1998 | −1,164,296,836ドル |
| 1997 | −2,787,294,981ドル |
| 1996 | −1,425,477,010ドル |
| 1995 | −2,354,250,076ドル |
2025年のウクライナの財政赤字は377億ドルで、1995年は23.5億ドルの赤字だった。黒字が最も大きかったのは1999年の16.2億ドルである。
2016~2025年のウクライナの財政収支を合計すると1590億ドルの赤字で、2006~2015年は530億ドルの赤字だった。
ウクライナの財政赤字をほかの国と比較
出典:
- 国際通貨基金 (IMF) | 財政モニター(1995~2025年、2026年10月更新)
- 世界銀行 | Economy & Growth(1995~2025年、2026年10月更新)
クリエイティブ・コモンズ 表示(CC BY):statistics.wikiを出典として明記し、変更した場合はその旨を示せば、このコンテンツを商用目的も含めて複製、共有、改変、再利用できます。上記の出典には、それぞれ独自のライセンス条件が適用される場合があります。