
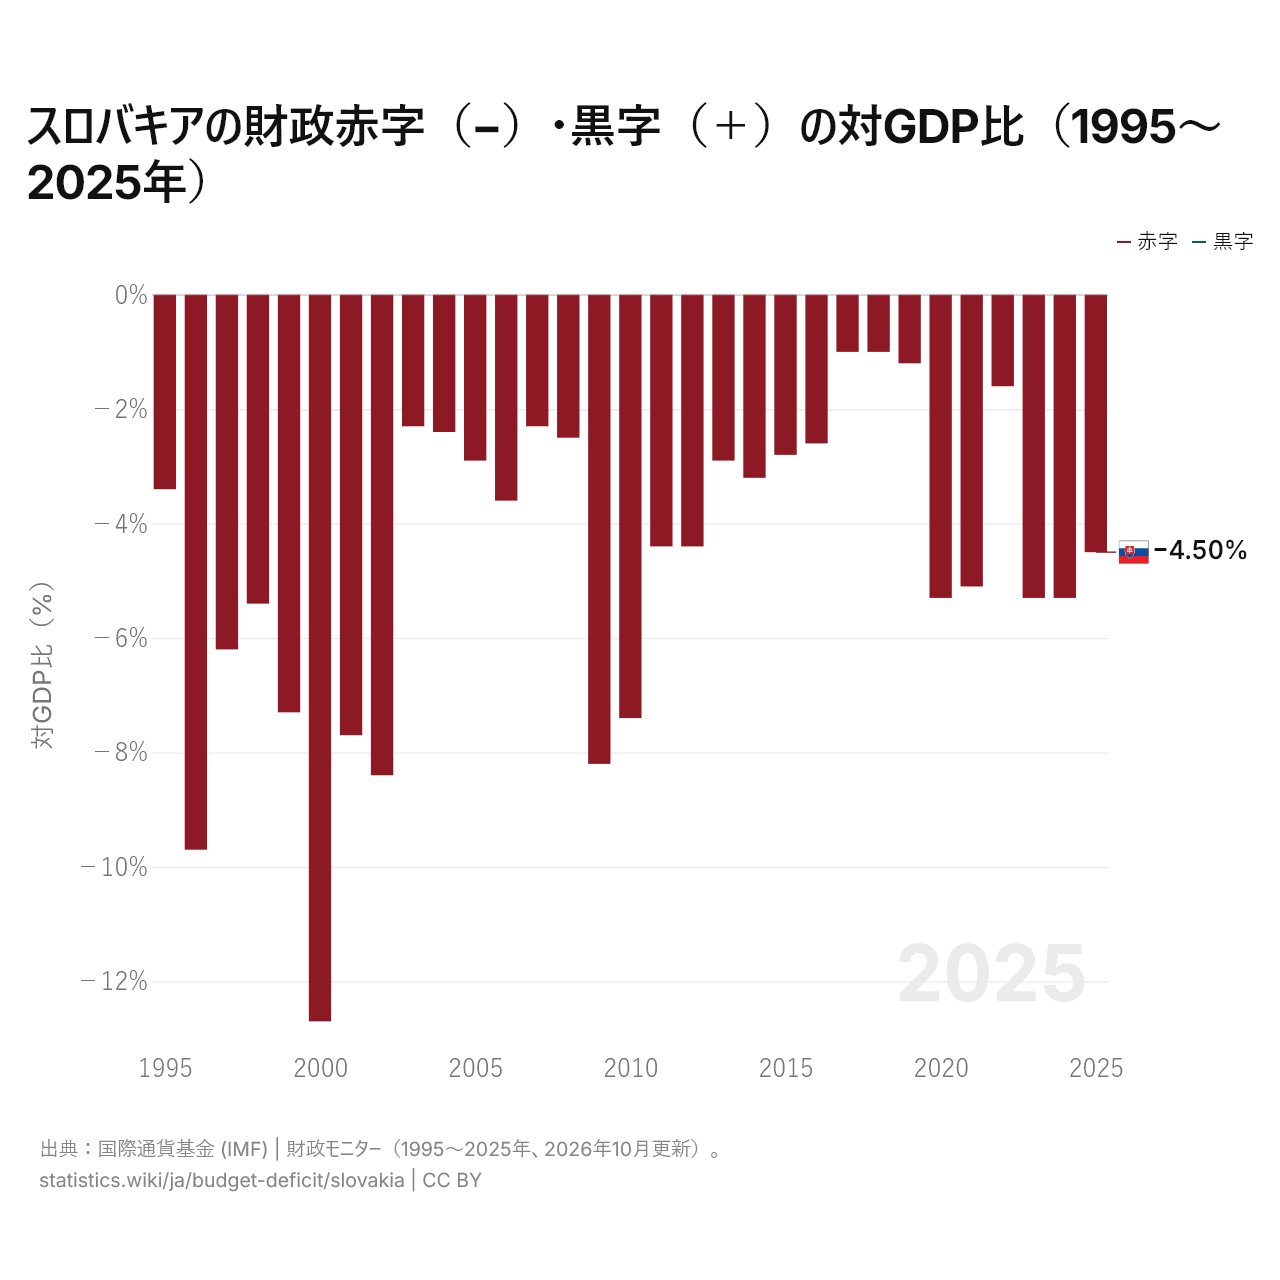
スロバキアの財政赤字(−)・黒字(+)の対GDP比(1995~2025年)
1x
| 年 | 対GDP比(%) |
|---|---|
 スロバキア |
|
| 2025 | −4.5% |
| 2024 | −5.3% |
| 2023 | −5.3% |
| 2022 | −1.6% |
| 2021 | −5.1% |
| 2020 | −5.3% |
| 2019 | −1.2% |
| 2018 | −1% |
| 2017 | −1% |
| 2016 | −2.6% |
| 2015 | −2.8% |
| 2014 | −3.2% |
| 2013 | −2.9% |
| 2012 | −4.4% |
| 2011 | −4.4% |
| 2010 | −7.4% |
| 2009 | −8.2% |
| 2008 | −2.5% |
| 2007 | −2.3% |
| 2006 | −3.6% |
| 2005 | −2.9% |
| 2004 | −2.4% |
| 2003 | −2.3% |
| 2002 | −8.4% |
| 2001 | −7.7% |
| 2000 | −12.7% |
| 1999 | −7.3% |
| 1998 | −5.4% |
| 1997 | −6.2% |
| 1996 | −9.7% |
| 1995 | −3.4% |
スロバキアの財政赤字・黒字の主なデータ
| 対GDP比(%、2025年) | −4.5% |
|---|---|
| 米ドル(2025年) | −68.8億ドル |
| 年平均(2016~2025年) | −3.3% |
| 赤字の年数(2000~2025年) | 26年中26年 |
| 最大の赤字 | 2000: −12.7% |
| 最大の黒字 | なし |
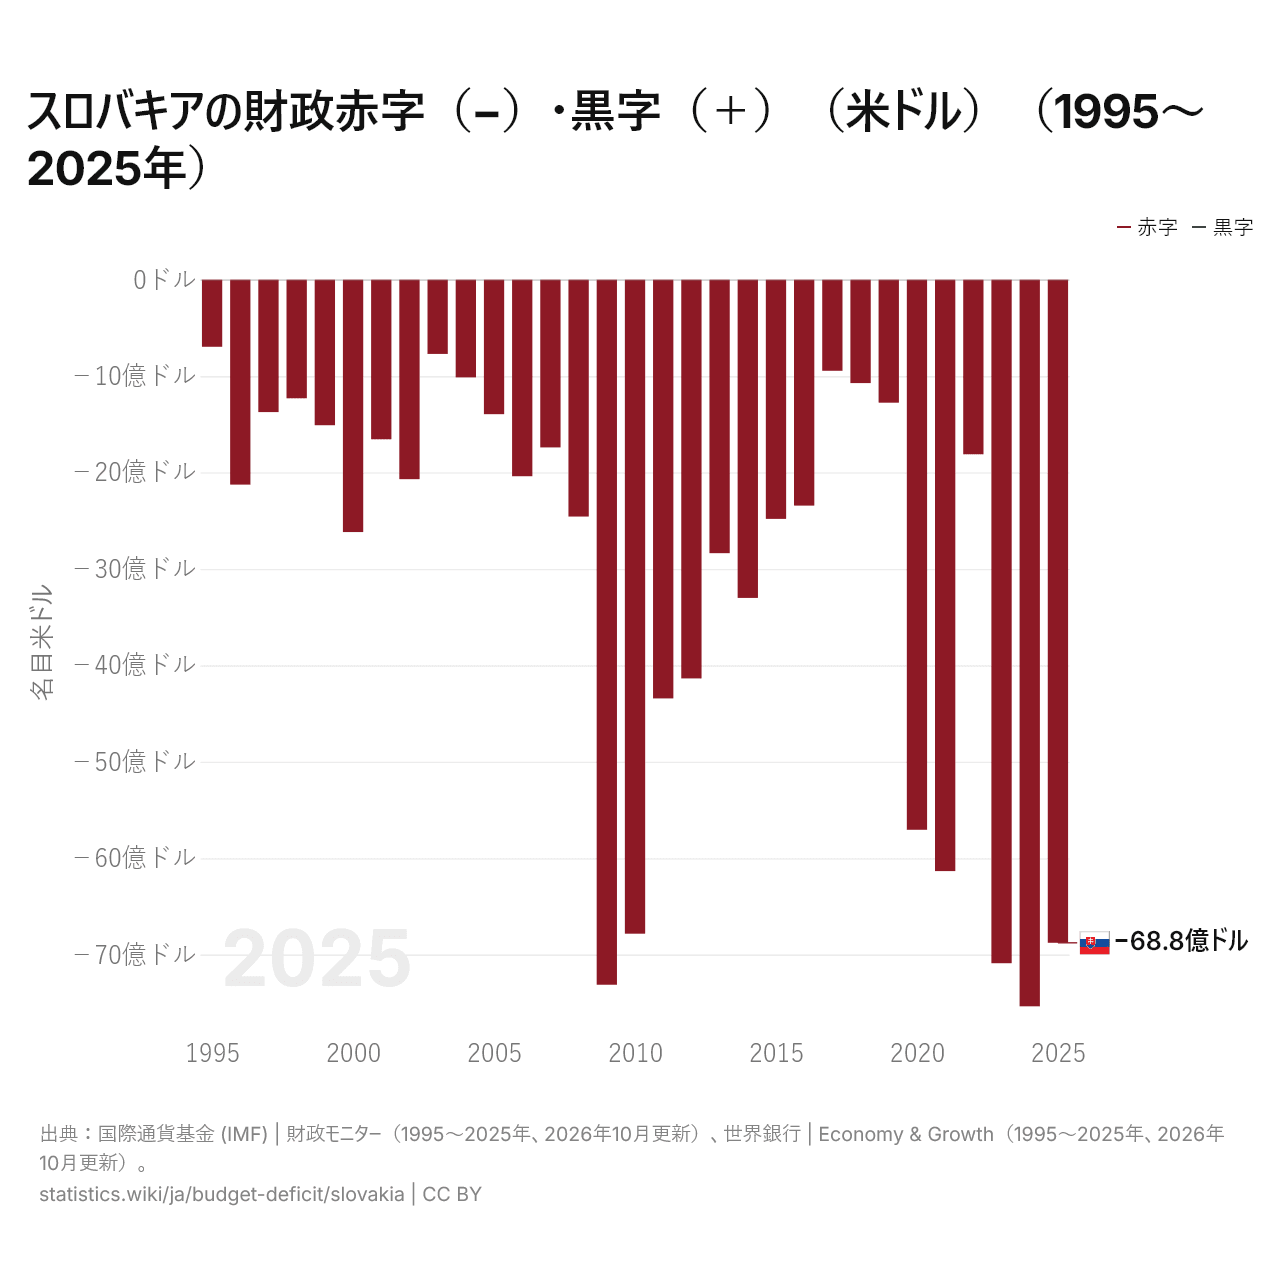
スロバキアの財政赤字(−)・黒字(+)(米ドル)(1995~2025年)
1x
| 年 | 名目米ドル |
|---|---|
|
スロバキア
|
|
| 2025 | −6,877,529,970ドル |
| 2024 | −7,536,399,885ドル |
| 2023 | −7,089,229,514ドル |
| 2022 | −1,810,823,377ドル |
| 2021 | −6,133,689,382ドル |
| 2020 | −5,705,496,975ドル |
| 2019 | −1,275,529,041ドル |
| 2018 | −1,072,543,492ドル |
| 2017 | −944,977,970ドル |
| 2016 | −2,343,094,605ドル |
| 2015 | −2,480,871,039ドル |
| 2014 | −3,300,660,199ドル |
| 2013 | −2,836,593,406ドル |
| 2012 | −4,135,869,216ドル |
| 2011 | −4,342,896,327ドル |
| 2010 | −6,782,898,925ドル |
| 2009 | −7,312,419,068ドル |
| 2008 | −2,456,601,033ドル |
| 2007 | −1,739,559,254ドル |
| 2006 | −2,038,807,904ドル |
| 2005 | −1,394,909,963ドル |
| 2004 | −1,013,567,973ドル |
| 2003 | −770,253,741ドル |
| 2002 | −2,068,979,158ドル |
| 2001 | −1,655,315,953ドル |
| 2000 | −2,617,572,436ドル |
| 1999 | −1,509,393,275ドル |
| 1998 | −1,230,077,352ドル |
| 1997 | −1,373,399,466ドル |
| 1996 | −2,125,444,453ドル |
| 1995 | −696,144,084ドル |
2025年のスロバキアの財政赤字は68.8億ドルで、1995年は6.96億ドルの赤字だった。赤字が最も大きかったのは2024年の75.4億ドルである。
2016~2025年のスロバキアの財政収支を合計すると408億ドルの赤字で、2006~2015年は374億ドルの赤字だった。
スロバキアの財政赤字をほかの国と比較
出典:
- 国際通貨基金 (IMF) | 財政モニター(1995~2025年、2026年10月更新)
- 世界銀行 | Economy & Growth(1995~2025年、2026年10月更新)
クリエイティブ・コモンズ 表示(CC BY):statistics.wikiを出典として明記し、変更した場合はその旨を示せば、このコンテンツを商用目的も含めて複製、共有、改変、再利用できます。上記の出典には、それぞれ独自のライセンス条件が適用される場合があります。