
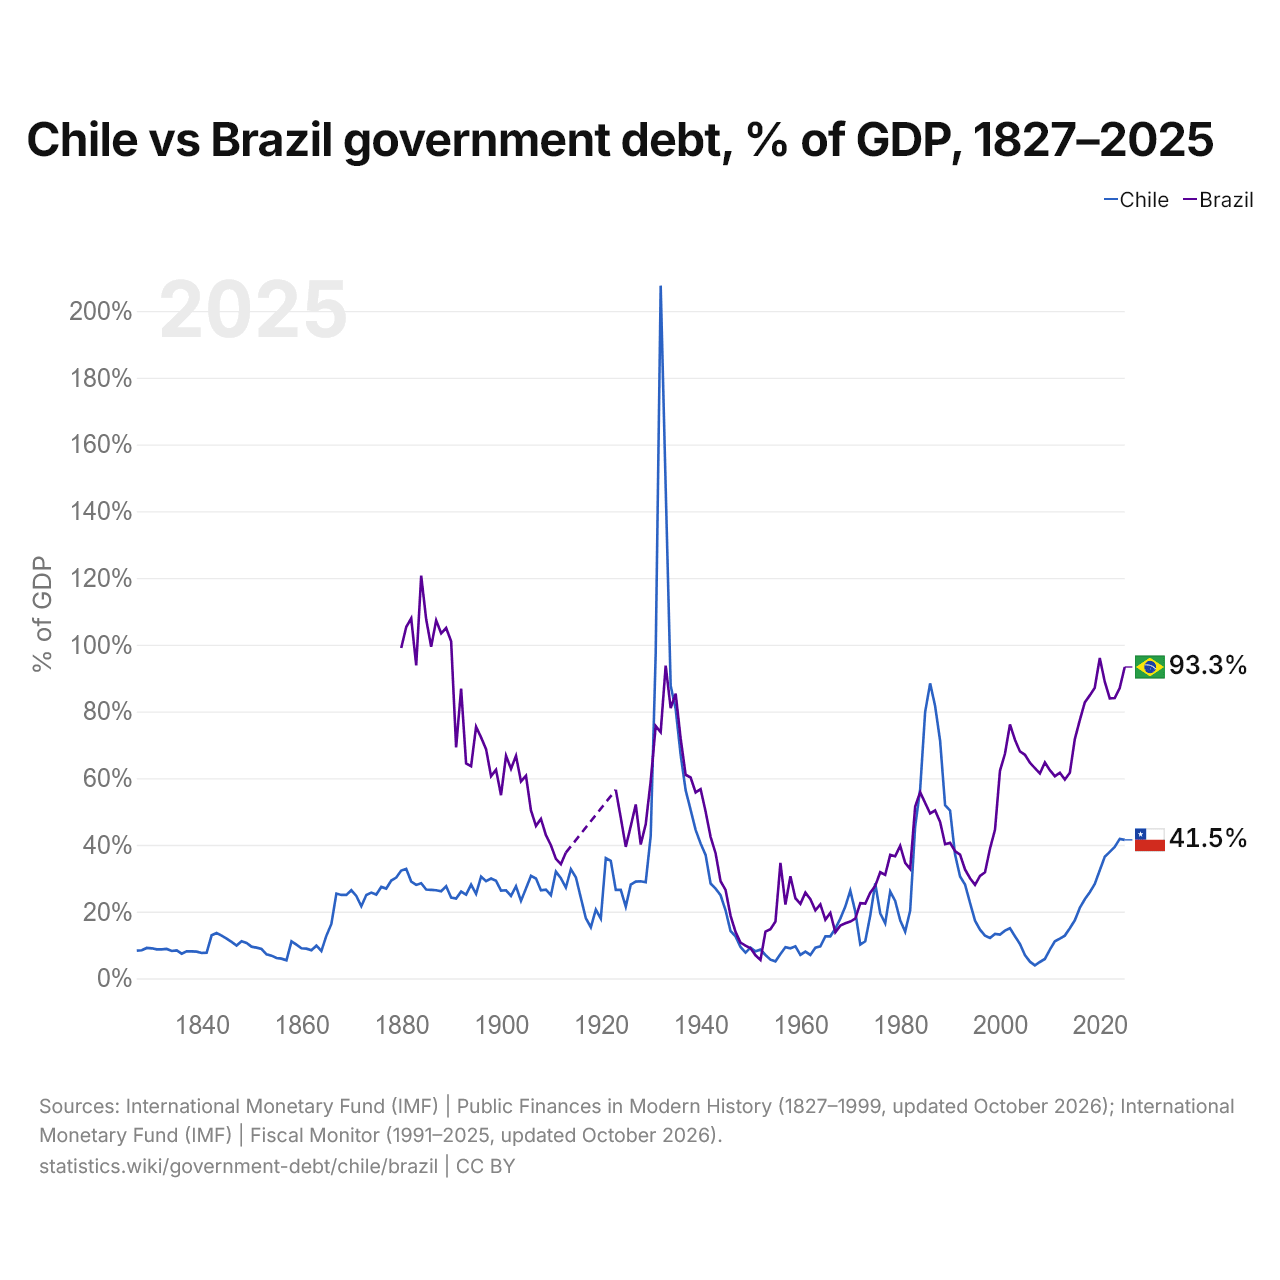
チリとブラジルの政府債務の対GDP比(1827~2025年)
| 年 | 対GDP比(%) | |
|---|---|---|
 チリ |
 ブラジル |
|
| 2025 | 41.5% | 93.3% |
| 2024 | 41.8% | 87% |
| 2023 | 39.4% | 84% |
| 2022 | 37.9% | 83.9% |
| 2021 | 36.4% | 88.9% |
| 2020 | 32.4% | 96% |
| 2019 | 28.3% | 87.1% |
| 2018 | 25.8% | 84.8% |
| 2017 | 23.7% | 82.7% |
| 2016 | 21.1% | 77.4% |
| 2015 | 17.4% | 71.7% |
| 2014 | 15% | 61.6% |
| 2013 | 12.8% | 59.6% |
| 2012 | 11.9% | 61.6% |
| 2011 | 11.1% | 60.6% |
| 2010 | 8.6% | 62.4% |
| 2009 | 5.8% | 64.7% |
| 2008 | 4.9% | 61.4% |
| 2007 | 3.9% | 63% |
| 2006 | 5% | 64.6% |
| 2005 | 7% | 67% |
| 2004 | 10.3% | 68% |
| 2003 | 12.6% | 71.5% |
| 2002 | 15% | 76.1% |
| 2001 | 14.3% | 67.3% |
| 2000 | 13.1% | 62.2% |
| 1999 | 13.3% | 44.5% |
| 1998 | 12.1% | 38.9% |
| 1997 | 12.8% | 31.8% |
| 1996 | 14.6% | 30.7% |
| 1995 | 17.3% | 28% |
| 1994 | 22.6% | 30% |
| 1993 | 28.1% | 32.6% |
| 1992 | 30.5% | 37.1% |
| 1991 | 37.1% | 38.1% |
| 1990 | 50.3% | 40.6% |
| 1989 | 51.9% | 40.2% |
| 1988 | 71.2% | 46.9% |
| 1987 | 81.6% | 50.3% |
| 1986 | 88.4% | 49.4% |
| 1985 | 79.8% | 52.6% |
| 1984 | 56.6% | 55.8% |
| 1983 | 45.5% | 51.5% |
| 1982 | 20.3% | 32.8% |
| 1981 | 14% | 34.6% |
| 1980 | 17.4% | 39.7% |
| 1979 | 23.2% | 36.6% |
| 1978 | 26% | 37% |
| 1977 | 16.5% | 31% |
| 1976 | 19.5% | 31.8% |
| 1975 | 28.4% | 27.7% |
| 1974 | 18.8% | 25.7% |
| 1973 | 11.1% | 22.4% |
| 1972 | 10.1% | 22.5% |
| 1971 | 20% | 17.9% |
| 1970 | 26.3% | 17% |
| 1969 | 21.5% | 16.5% |
| 1968 | 17.9% | 15.8% |
| 1967 | 14.9% | 13.8% |
| 1966 | 12.6% | 19.6% |
| 1965 | 12.6% | 17.6% |
| 1964 | 9.6% | 22.2% |
| 1963 | 9.2% | 20.4% |
| 1962 | 7% | 23.7% |
| 1961 | 8% | 25.7% |
| 1960 | 7% | 22.3% |
| 1959 | 9.6% | 24% |
| 1958 | 9% | 30.6% |
| 1957 | 9.3% | 22.1% |
| 1956 | 7.3% | 34.6% |
| 1955 | 5.1% | 17% |
| 1954 | 5.6% | 14.7% |
| 1953 | 7% | 14% |
| 1952 | 8.6% | 5.5% |
| 1951 | 8.1% | 6.9% |
| 1950 | 9.2% | 9% |
| 1949 | 7.7% | 9.8% |
| 1948 | 9.4% | 10.7% |
| 1947 | 12.6% | 13.9% |
| 1946 | 14.2% | 18.8% |
| 1945 | 20.4% | 26.5% |
| 1944 | 24.9% | 29.1% |
| 1943 | 26.9% | 37.5% |
| 1942 | 28.4% | 42.4% |
| 1941 | 37% | 50% |
| 1940 | 40.4% | 56.7% |
| 1939 | 44.5% | 55.7% |
| 1938 | 50.5% | 60.2% |
| 1937 | 56.4% | 61% |
| 1936 | 67% | 71.9% |
| 1935 | 80.7% | 85.3% |
| 1934 | 87.7% | 81% |
| 1933 | 147.2% | 93.7% |
| 1932 | 207.6% | 73.8% |
| 1931 | 97.4% | 75.6% |
| 1930 | 42.7% | 59.2% |
| 1929 | 28.8% | 46.2% |
| 1928 | 29.1% | 40.1% |
| 1927 | 29% | 52.1% |
| 1926 | 28.1% | 45.6% |
| 1925 | 21.5% | 39.4% |
| 1924 | 26.5% | 48.1% |
| 1923 | 26.5% | 56.5% |
| 1922 | 35.2% | - |
| 1921 | 36% | - |
| 1920 | 17.9% | - |
| 1919 | 20.6% | - |
| 1918 | 15.3% | - |
| 1917 | 18% | - |
| 1916 | 24.1% | - |
| 1915 | 30.3% | - |
| 1914 | 32.7% | - |
| 1913 | 27.2% | 37.7% |
| 1912 | 30% | 34.2% |
| 1911 | 32% | 35.8% |
| 1910 | 24.9% | 39.9% |
| 1909 | 26.6% | 42.9% |
| 1908 | 26.4% | 47.8% |
| 1907 | 29.9% | 45.7% |
| 1906 | 30.7% | 50.3% |
| 1905 | 26.9% | 60.7% |
| 1904 | 23.2% | 59% |
| 1903 | 27.6% | 66.7% |
| 1902 | 24.7% | 62.8% |
| 1901 | 26.4% | 66.7% |
| 1900 | 26.3% | 54.9% |
| 1899 | 29.2% | 62.5% |
| 1898 | 29.9% | 60.6% |
| 1897 | 29.1% | 68.7% |
| 1896 | 30.5% | 72.2% |
| 1895 | 25.3% | 75.4% |
| 1894 | 28.1% | 63.6% |
| 1893 | 25.1% | 64.4% |
| 1892 | 26% | 86.8% |
| 1891 | 23.9% | 69.2% |
| 1890 | 24.2% | 101% |
| 1889 | 27.6% | 105% |
| 1888 | 26.1% | 103.4% |
| 1887 | 26.4% | 107.3% |
| 1886 | 26.5% | 99.4% |
| 1885 | 26.6% | 107.6% |
| 1884 | 28.5% | 120.7% |
| 1883 | 28% | 93.8% |
| 1882 | 29% | 107.9% |
| 1881 | 32.8% | 105.3% |
| 1880 | 32.3% | 99% |
| 1879 | 30.2% | - |
| 1878 | 29.3% | - |
| 1877 | 26.9% | - |
| 1876 | 27.4% | - |
| 1875 | 25.1% | - |
| 1874 | 25.7% | - |
| 1873 | 25% | - |
| 1872 | 21.6% | - |
| 1871 | 24.7% | - |
| 1870 | 26.4% | - |
| 1869 | 25% | - |
| 1868 | 25% | - |
| 1867 | 25.4% | - |
| 1866 | 16.3% | - |
| 1865 | 12.8% | - |
| 1864 | 8.2% | - |
| 1863 | 9.8% | - |
| 1862 | 8.4% | - |
| 1861 | 8.9% | - |
| 1860 | 9% | - |
| 1859 | 10.1% | - |
| 1858 | 11.1% | - |
| 1857 | 5.4% | - |
| 1856 | 5.9% | - |
| 1855 | 6.1% | - |
| 1854 | 6.8% | - |
| 1853 | 7.2% | - |
| 1852 | 8.8% | - |
| 1851 | 9.2% | - |
| 1850 | 9.5% | - |
| 1849 | 10.6% | - |
| 1848 | 11.1% | - |
| 1847 | 9.8% | - |
| 1846 | 10.9% | - |
| 1845 | 11.9% | - |
| 1844 | 12.8% | - |
| 1843 | 13.6% | - |
| 1842 | 12.9% | - |
| 1841 | 7.7% | - |
| 1840 | 7.6% | - |
| 1839 | 8% | - |
| 1838 | 8.1% | - |
| 1837 | 8.1% | - |
| 1836 | 7.4% | - |
| 1835 | 8.4% | - |
| 1834 | 8.2% | - |
| 1833 | 8.8% | - |
| 1832 | 8.7% | - |
| 1831 | 8.7% | - |
| 1830 | 9% | - |
| 1829 | 9.1% | - |
| 1828 | 8.4% | - |
| 1827 | 8.3% | - |
2025年の政府債務の対GDP比はチリが41.5%、ブラジルが93.3%で、ブラジルのほうが51.8ポイント高かった。2015年はチリが17.4%、ブラジルが71.7%で、ブラジルのほうが54.3ポイント高かった。
チリとブラジルの政府債務のデータ
任意の2か国の政府債務を比較
出典:
- 国際通貨基金 (IMF) | Public Finances in Modern History(1827~1999年、2026年10月更新)
- 国際通貨基金 (IMF) | 財政モニター(1991~2025年、2026年10月更新)
- 世界銀行 | Economy & Growth(2025年、2026年10月更新)
クリエイティブ・コモンズ 表示(CC BY):statistics.wikiを出典として明記し、変更した場合はその旨を示せば、このコンテンツを商用目的も含めて複製、共有、改変、再利用できます。上記の出典には、それぞれ独自のライセンス条件が適用される場合があります。