
バヌアツの経常収支の黒字(+)または赤字(-)、対GDP比
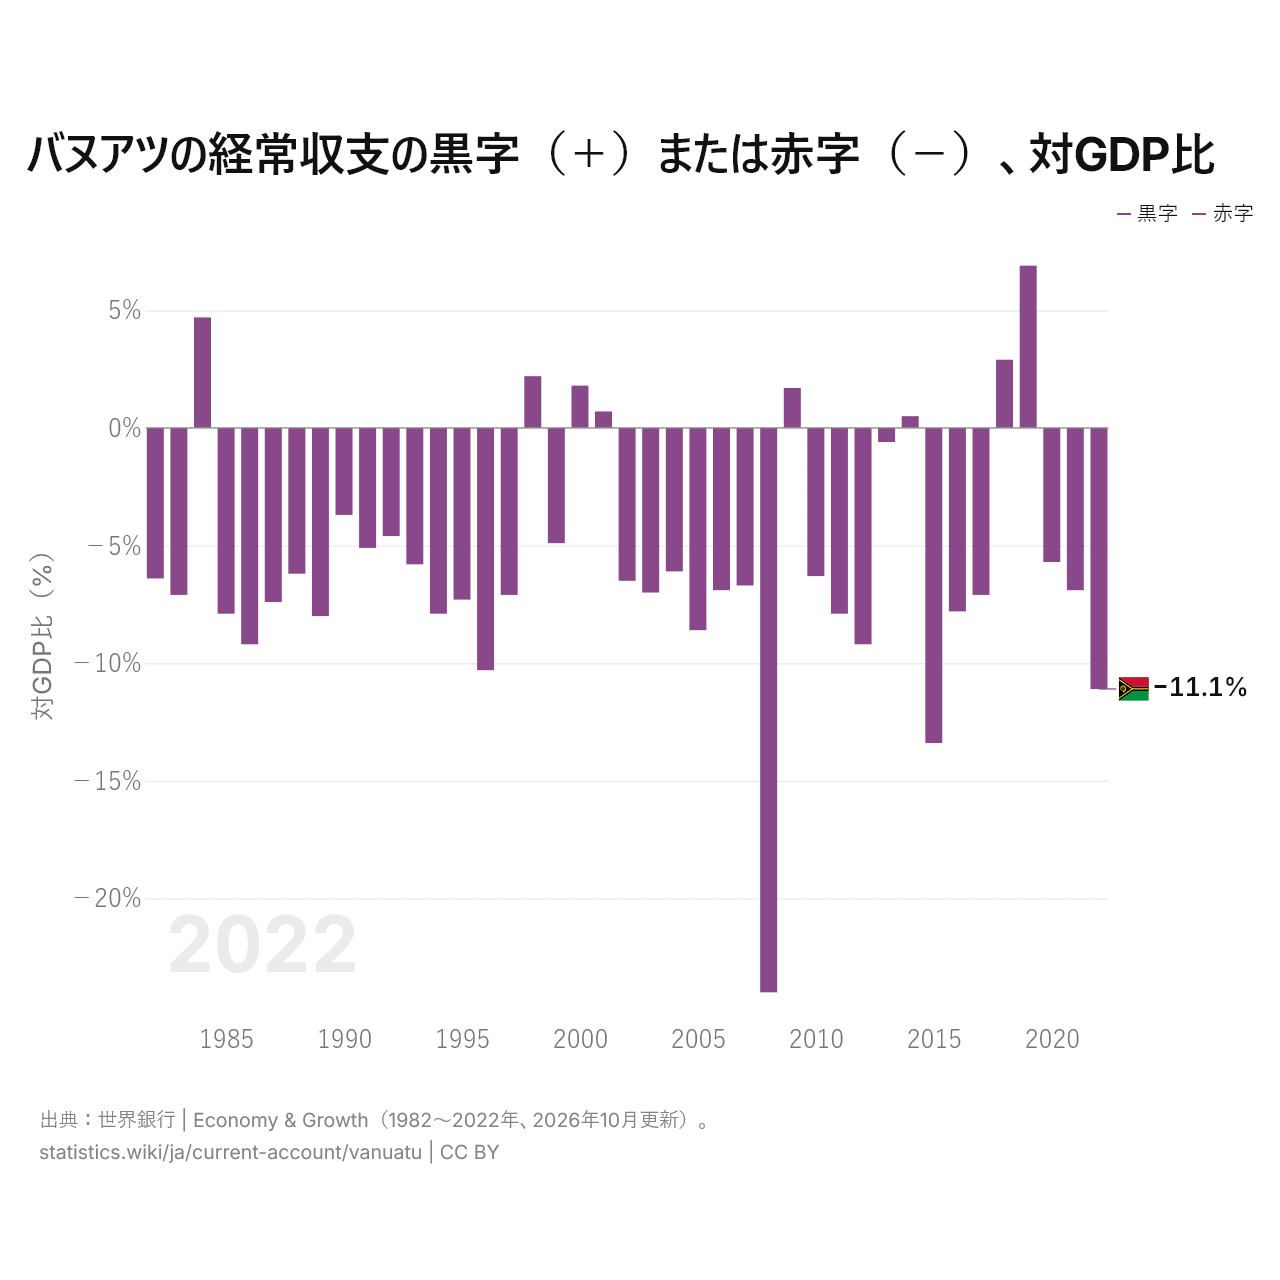
バヌアツの経常収支はGDPの11.1%の赤字(2022年)で、1982年は6.4%の赤字だった。赤字が最も大きかったのは2008年の24.0%、黒字が最も大きかったのは2019年の6.9%である。バヌアツの経常収支は2020年以降、毎年赤字が続いている。
バヌアツの経常収支の推移(米ドル)
1x
| 年 | 米ドル | 世界順位 |
|---|---|---|
| 経常収支 | ||
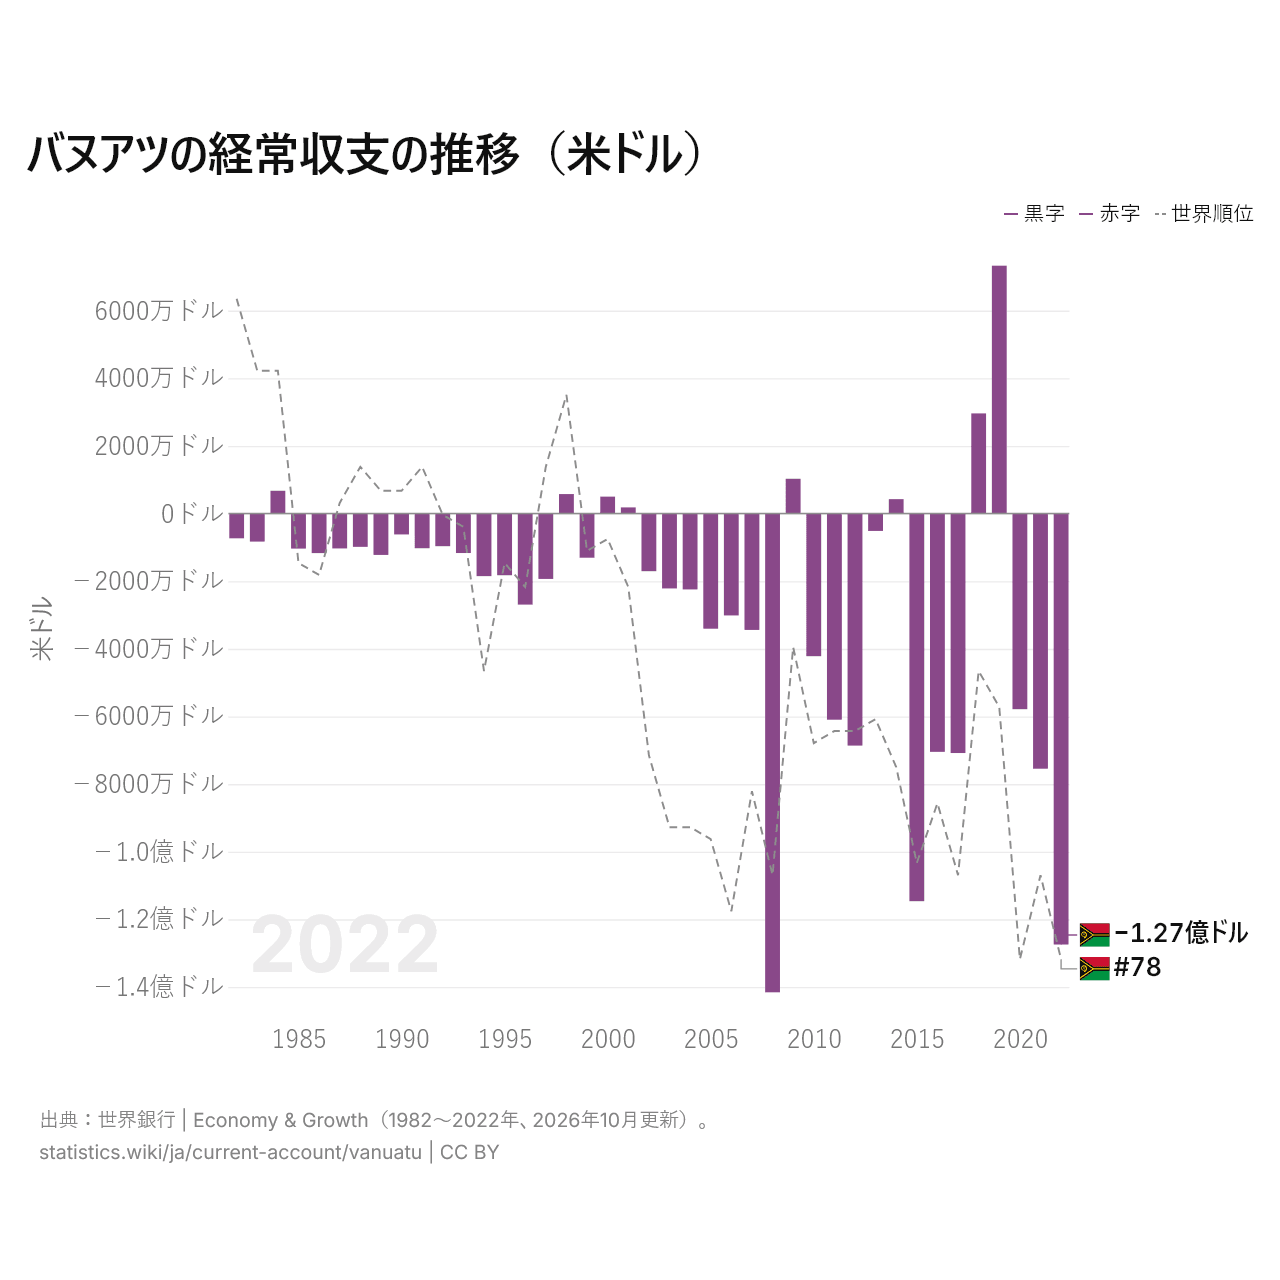
| 2022 | −127,431,932ドル | #78 |
| 2021 | −75,450,988ドル | #71 |
| 2020 | −57,857,569ドル | #78 |
| 2019 | 73,290,724ドル | #57 |
| 2018 | 29,604,910ドル | #54 |
| 2017 | −70,822,393ドル | #71 |
| 2016 | −70,467,667ドル | #65 |
| 2015 | −114,632,995ドル | #70 |
| 2014 | 4,234,946ドル | #62 |
| 2013 | −5,153,066ドル | #58 |
| 2012 | −68,614,471ドル | #59 |
| 2011 | −60,956,769ドル | #59 |
| 2010 | −42,177,782ドル | #60 |
| 2009 | 10,280,153ドル | #52 |
| 2008 | −141,579,314ドル | #71 |
| 2007 | −34,414,598ドル | #64 |
| 2006 | −30,132,346ドル | #74 |
| 2005 | −34,047,560ドル | #68 |
| 2004 | −22,439,202ドル | #67 |
| 2003 | −22,153,327ドル | #67 |
| 2002 | −17,057,093ドル | #61 |
| 2001 | 1,818,844ドル | #47 |
| 2000 | 4,994,540ドル | #43 |
| 1999 | −13,075,739ドル | #44 |
| 1998 | 5,757,526ドル | #31 |
| 1997 | −19,341,661ドル | #37 |
| 1996 | −26,939,574ドル | #47 |
| 1995 | −18,247,847ドル | #45 |
| 1994 | −18,515,616ドル | #54 |
| 1993 | −11,678,641ドル | #42 |
| 1992 | −9,665,534ドル | #41 |
| 1991 | −10,260,851ドル | #37 |
| 1990 | −6,181,874ドル | #39 |
| 1989 | −12,246,235ドル | #39 |
| 1988 | −9,832,968ドル | #37 |
| 1987 | −10,330,329ドル | #40 |
| 1986 | −11,699,177ドル | #46 |
| 1985 | −10,365,393ドル | #45 |
| 1984 | 6,732,997ドル | #29 |
| 1983 | −8,292,436ドル | #29 |
| 1982 | −7,327,911ドル | #23 |
バヌアツの経常赤字は1.27億ドル(2022年)で、1982年は733万ドルの赤字だった。ドル建てで赤字が最も大きかったのは2008年の1.42億ドル、黒字が最も大きかったのは2019年の7330万ドルである。
バヌアツの経常収支はオセアニアの13か国中9番目に高く、地域内の経常収支はオーストラリアの497億ドルの赤字からパプアニューギニアの47.7億ドルの黒字(2024年)までにわたる。2013年からの10年間のバヌアツの経常収支を合計すると4.15億ドルの赤字で、2003~2012年は4.46億ドルの赤字だった。
バヌアツの経常収支:黒字(+)または赤字(-)
| 米ドル(2022年) | −1.27億ドル |
|---|---|
| 対GDP比、%(2022年) | −11.1% |
| 平均、対GDP比(2013~2022年) | −4.2% |
| 黒字の年数(2000~2022年) | 23年中6年 |
経常収支の世界ランキングにおけるバヌアツ







バヌアツの経常収支をほかの国と比較
出典:
- 世界銀行 | Economy & Growth(1982~2025年、2026年10月更新)
クリエイティブ・コモンズ 表示(CC BY):statistics.wikiを出典として明記し、変更した場合はその旨を示せば、このコンテンツを商用目的も含めて複製、共有、改変、再利用できます。上記の出典には、それぞれ独自のライセンス条件が適用される場合があります。