
キリバスの経常収支の黒字(+)または赤字(-)、対GDP比(1979~2025年)
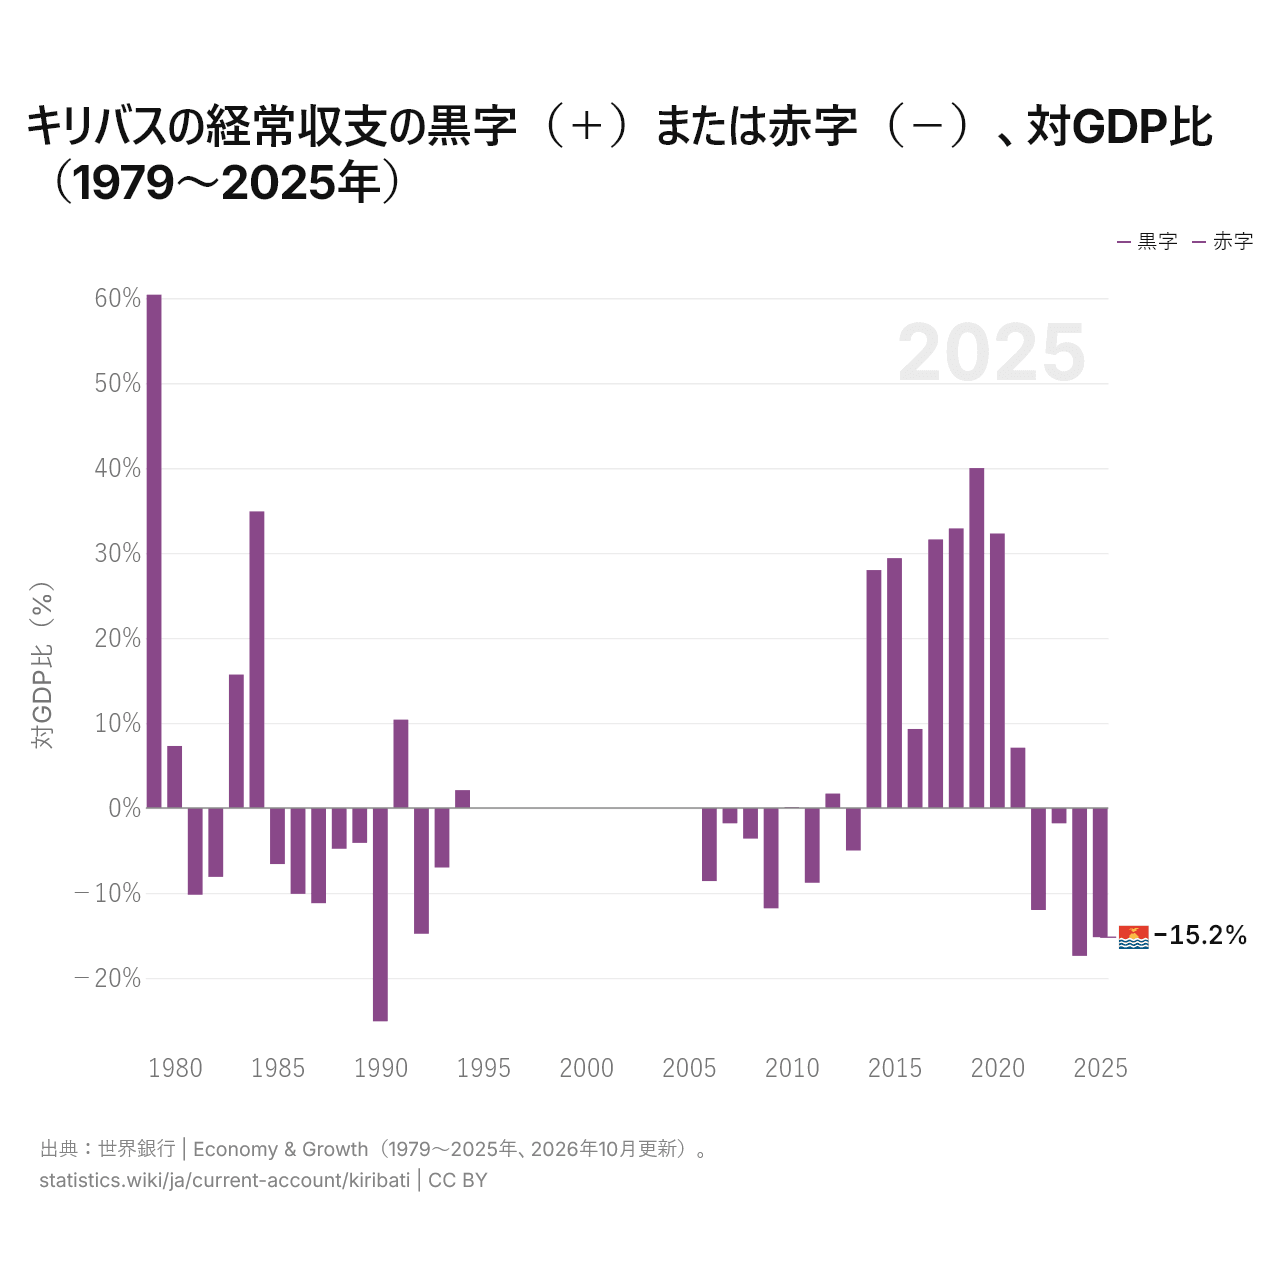
2025年のキリバスの経常収支はGDPの15.2%の赤字で、1979年は60.4%の黒字だった。赤字が最も大きかったのは1990年の25.1%である。キリバスの経常収支は2022年以降、毎年赤字が続いている。
キリバスの経常収支の推移(米ドル)(1979~2025年)
1x
| 年 | 米ドル | 世界順位 |
|---|---|---|
| 経常収支 | ||
| 2025 | −53,174,755ドル | #73 |
| 2024 | −59,540,598ドル | #80 |
| 2023 | −5,116,793ドル | #73 |
| 2022 | −32,523,117ドル | #60 |
| 2021 | 20,250,959ドル | #62 |
| 2020 | 71,278,573ドル | #66 |
| 2019 | 86,818,267ドル | #55 |
| 2018 | 76,935,282ドル | #49 |
| 2017 | 70,501,111ドル | #53 |
| 2016 | 19,219,653ドル | #47 |
| 2015 | 56,247,993ドル | #46 |
| 2014 | 56,046,362ドル | #58 |
| 2013 | −10,131,369ドル | #59 |
| 2012 | 3,619,986ドル | #51 |
| 2011 | −17,302,047ドル | #53 |
| 2010 | 194,588ドル | #55 |
| 2009 | −16,565,245ドル | #55 |
| 2008 | −5,247,202ドル | #56 |
| 2007 | −2,509,440ドル | #59 |
| 2006 | −9,676,457ドル | #67 |
| 2005 | - | - |
| 2004 | - | - |
| 2003 | - | - |
| 2002 | - | - |
| 2001 | - | - |
| 2000 | - | - |
| 1999 | - | - |
| 1998 | - | - |
| 1997 | - | - |
| 1996 | - | - |
| 1995 | - | - |
| 1994 | 1,382,562ドル | #45 |
| 1993 | −4,105,239ドル | #39 |
| 1992 | −9,094,125ドル | #40 |
| 1991 | 4,286,641ドル | #28 |
| 1990 | −9,186,947ドル | #41 |
| 1989 | −1,537,249ドル | #33 |
| 1988 | −1,836,069ドル | #32 |
| 1987 | −3,295,803ドル | #35 |
| 1986 | −2,627,051ドル | #40 |
| 1985 | −1,716,606ドル | #35 |
| 1984 | 12,010,329ドル | #26 |
| 1983 | 4,854,889ドル | #21 |
| 1982 | −2,654,528ドル | #21 |
| 1981 | −3,580,726ドル | #22 |
| 1980 | 2,420,739ドル | #26 |
| 1979 | 20,828,468ドル | #25 |
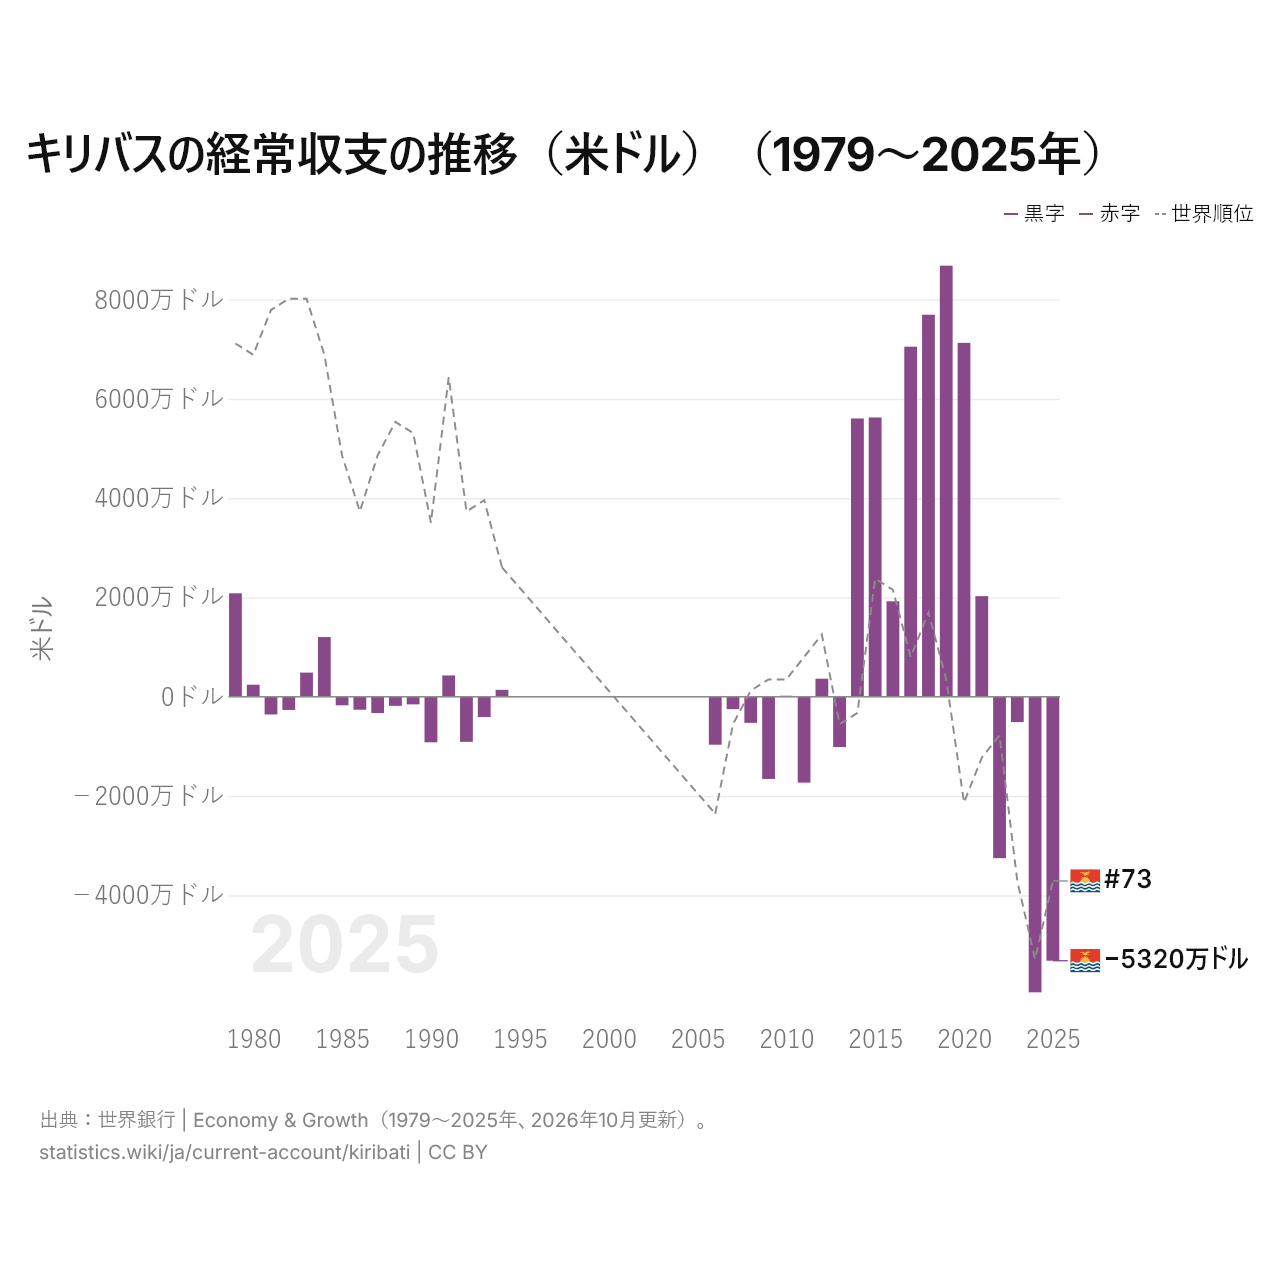
2025年のキリバスの経常赤字は5320万ドルで、1979年は2080万ドルの黒字だった。ドル建てで赤字が最も大きかったのは2024年の5950万ドル、黒字が最も大きかったのは2019年の8680万ドルである。
2025年のキリバスの経常収支はオセアニアの13か国中7番目に高く、地域内の経常収支はオーストラリアの497億ドルの赤字からパプアニューギニアの47.7億ドルの黒字(2024年)までにわたった。2016~2025年のキリバスの経常収支を合計すると1.95億ドルの黒字で、2006~2015年は5470万ドルの黒字だった。
キリバスの経常収支:黒字(+)または赤字(-)
| 米ドル(2025年) | −5320万ドル |
|---|---|
| 対GDP比、%(2025年) | −15.2% |
| 平均、対GDP比(2016~2025年) | +10.7% |
| 黒字の年数(2000~2025年) | 20年中10年 |
経常収支の世界ランキングにおけるキリバス(2025年)







キリバスの経常収支をほかの国と比較
出典:
- 世界銀行 | Economy & Growth(1979~2025年、2026年10月更新)
クリエイティブ・コモンズ 表示(CC BY):statistics.wikiを出典として明記し、変更した場合はその旨を示せば、このコンテンツを商用目的も含めて複製、共有、改変、再利用できます。上記の出典には、それぞれ独自のライセンス条件が適用される場合があります。