
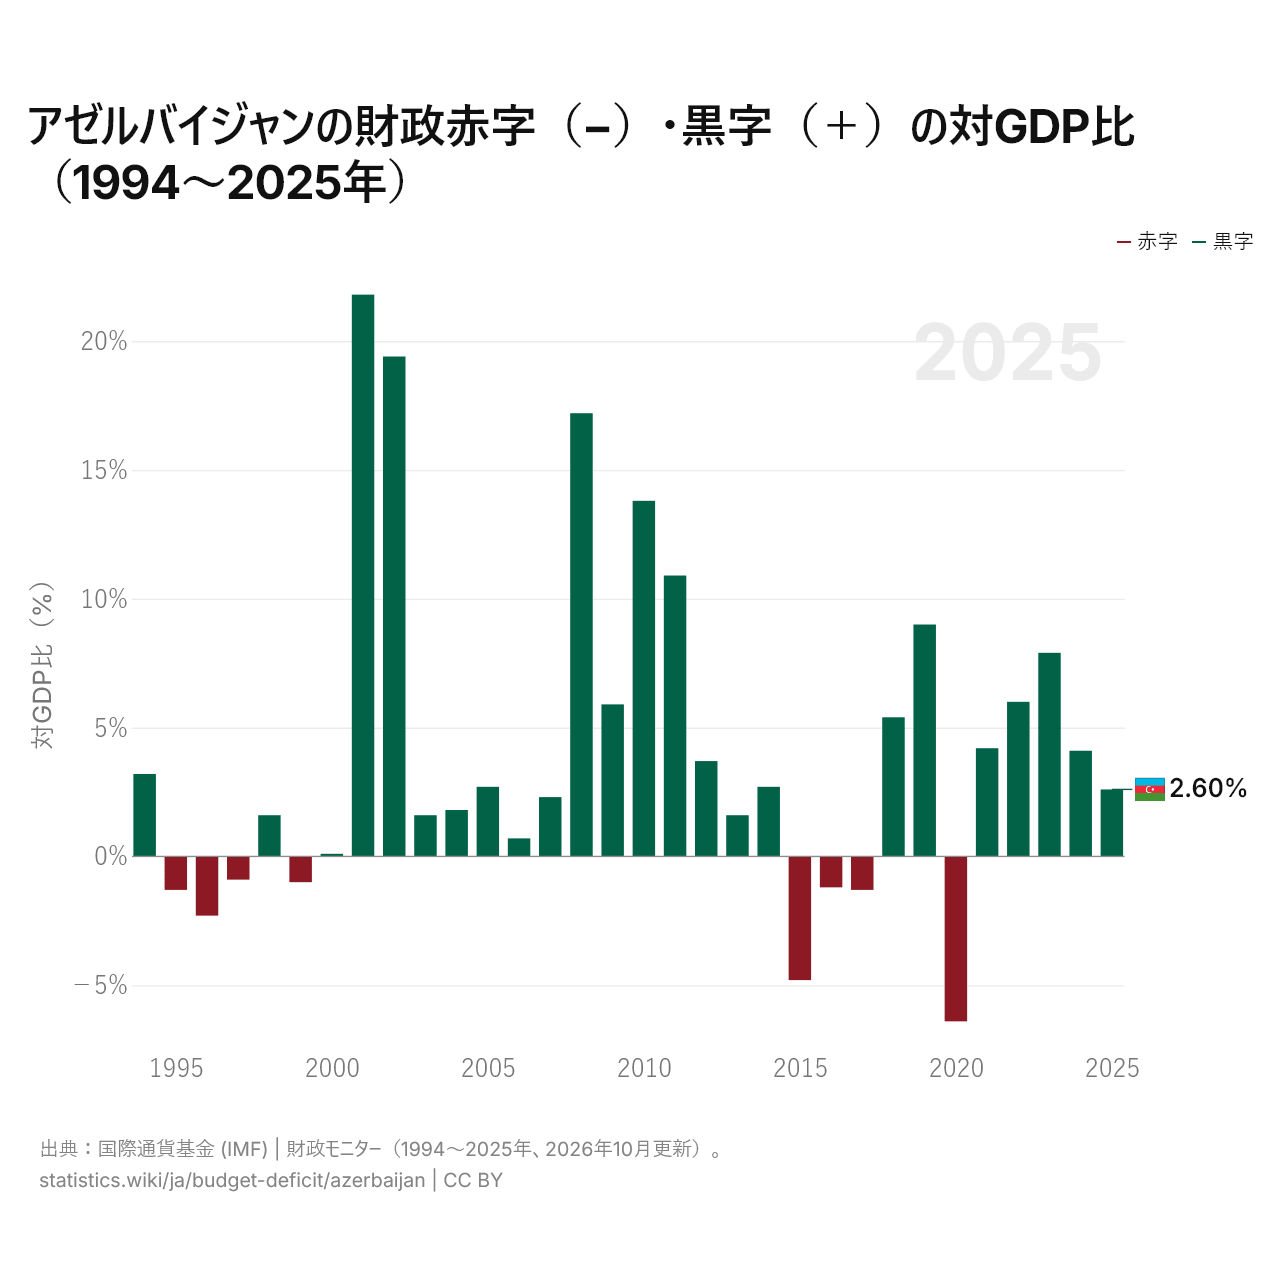
アゼルバイジャンの財政赤字(−)・黒字(+)の対GDP比(1994~2025年)
1x
| 年 | 対GDP比(%) |
|---|---|
 アゼルバイジャン |
|
| 2025 | 2.6% |
| 2024 | 4.1% |
| 2023 | 7.9% |
| 2022 | 6% |
| 2021 | 4.2% |
| 2020 | −6.4% |
| 2019 | 9% |
| 2018 | 5.4% |
| 2017 | −1.3% |
| 2016 | −1.2% |
| 2015 | −4.8% |
| 2014 | 2.7% |
| 2013 | 1.6% |
| 2012 | 3.7% |
| 2011 | 10.9% |
| 2010 | 13.8% |
| 2009 | 5.9% |
| 2008 | 17.2% |
| 2007 | 2.3% |
| 2006 | 0.7% |
| 2005 | 2.7% |
| 2004 | 1.8% |
| 2003 | 1.6% |
| 2002 | 19.4% |
| 2001 | 21.8% |
| 2000 | 0.1% |
| 1999 | −1% |
| 1998 | 1.6% |
| 1997 | −0.9% |
| 1996 | −2.3% |
| 1995 | −1.3% |
| 1994 | 3.2% |
アゼルバイジャンの財政赤字・黒字の主なデータ
| 対GDP比(%、2025年) | +2.6% |
|---|---|
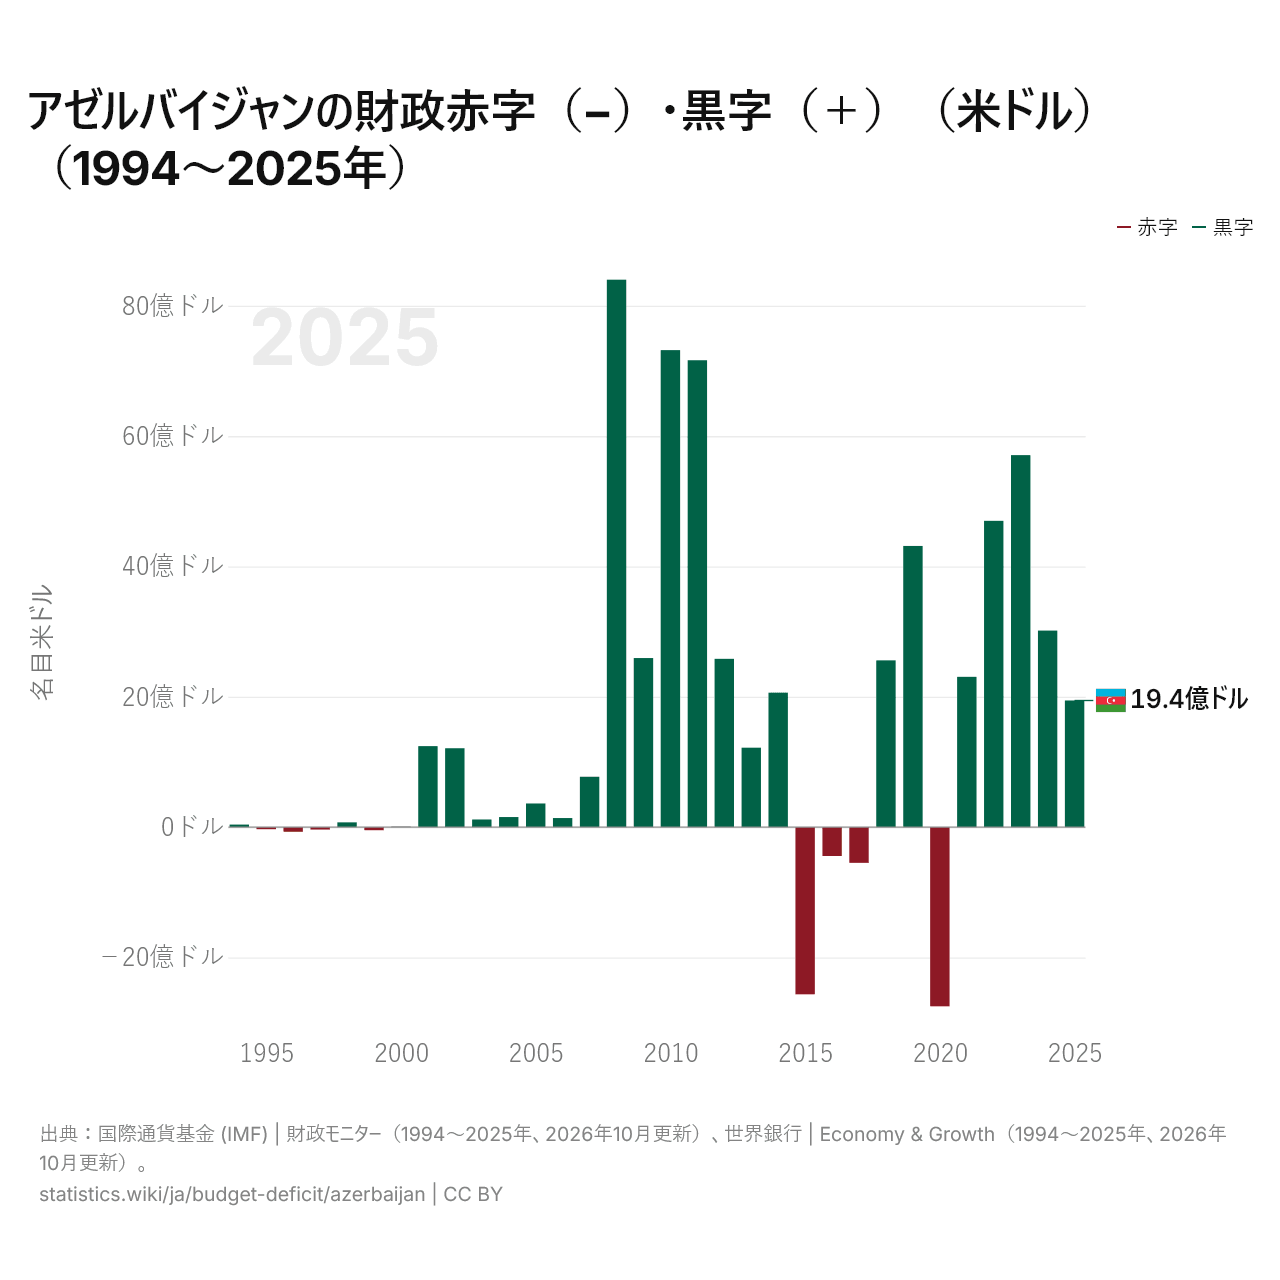
| 米ドル(2025年) | +19.4億ドル |
| 年平均(2016~2025年) | +3.0% |
| 赤字の年数(2000~2025年) | 26年中4年 |
| 最大の赤字 | 2020: −6.4% |
| 最大の黒字 | 2001: +21.8% |
アゼルバイジャンの財政赤字(−)・黒字(+)(米ドル)(1994~2025年)
1x
| 年 | 名目米ドル |
|---|---|
|
アゼルバイジャン
|
|
| 2025 | 1,942,867,781ドル |
| 2024 | 3,014,949,786ドル |
| 2023 | 5,706,557,772ドル |
| 2022 | 4,699,372,324ドル |
| 2021 | 2,305,569,086ドル |
| 2020 | −2,749,579,740ドル |
| 2019 | 4,313,933,365ドル |
| 2018 | 2,557,744,511ドル |
| 2017 | −548,522,371ドル |
| 2016 | −443,014,350ドル |
| 2015 | −2,565,197,061ドル |
| 2014 | 2,063,330,265ドル |
| 2013 | 1,218,810,339ドル |
| 2012 | 2,581,976,427ドル |
| 2011 | 7,162,236,865ドル |
| 2010 | 7,318,013,939ドル |
| 2009 | 2,594,016,475ドル |
| 2008 | 8,399,403,225ドル |
| 2007 | 772,400,860ドル |
| 2006 | 139,102,877ドル |
| 2005 | 363,033,029ドル |
| 2004 | 154,636,054ドル |
| 2003 | 116,759,235ドル |
| 2002 | 1,209,369,929ドル |
| 2001 | 1,242,208,194ドル |
| 2000 | 7,630,926ドル |
| 1999 | −47,314,516ドル |
| 1998 | 72,528,723ドル |
| 1997 | −37,126,081ドル |
| 1996 | −71,573,043ドル |
| 1995 | −32,394,368ドル |
| 1994 | 38,241,461ドル |
2025年のアゼルバイジャンの財政黒字は19.4億ドルで、1994年は3820万ドルの黒字だった。赤字が最も大きかったのは2020年の27.5億ドル、黒字が最も大きかったのは2008年の84億ドルである。
2016~2025年のアゼルバイジャンの財政収支を合計すると208億ドルの黒字で、2006~2015年は297億ドルの黒字だった。
アゼルバイジャンの財政赤字をほかの国と比較
出典:
- 国際通貨基金 (IMF) | 財政モニター(1994~2025年、2026年10月更新)
- 世界銀行 | Economy & Growth(1994~2025年、2026年10月更新)
クリエイティブ・コモンズ 表示(CC BY):statistics.wikiを出典として明記し、変更した場合はその旨を示せば、このコンテンツを商用目的も含めて複製、共有、改変、再利用できます。上記の出典には、それぞれ独自のライセンス条件が適用される場合があります。