
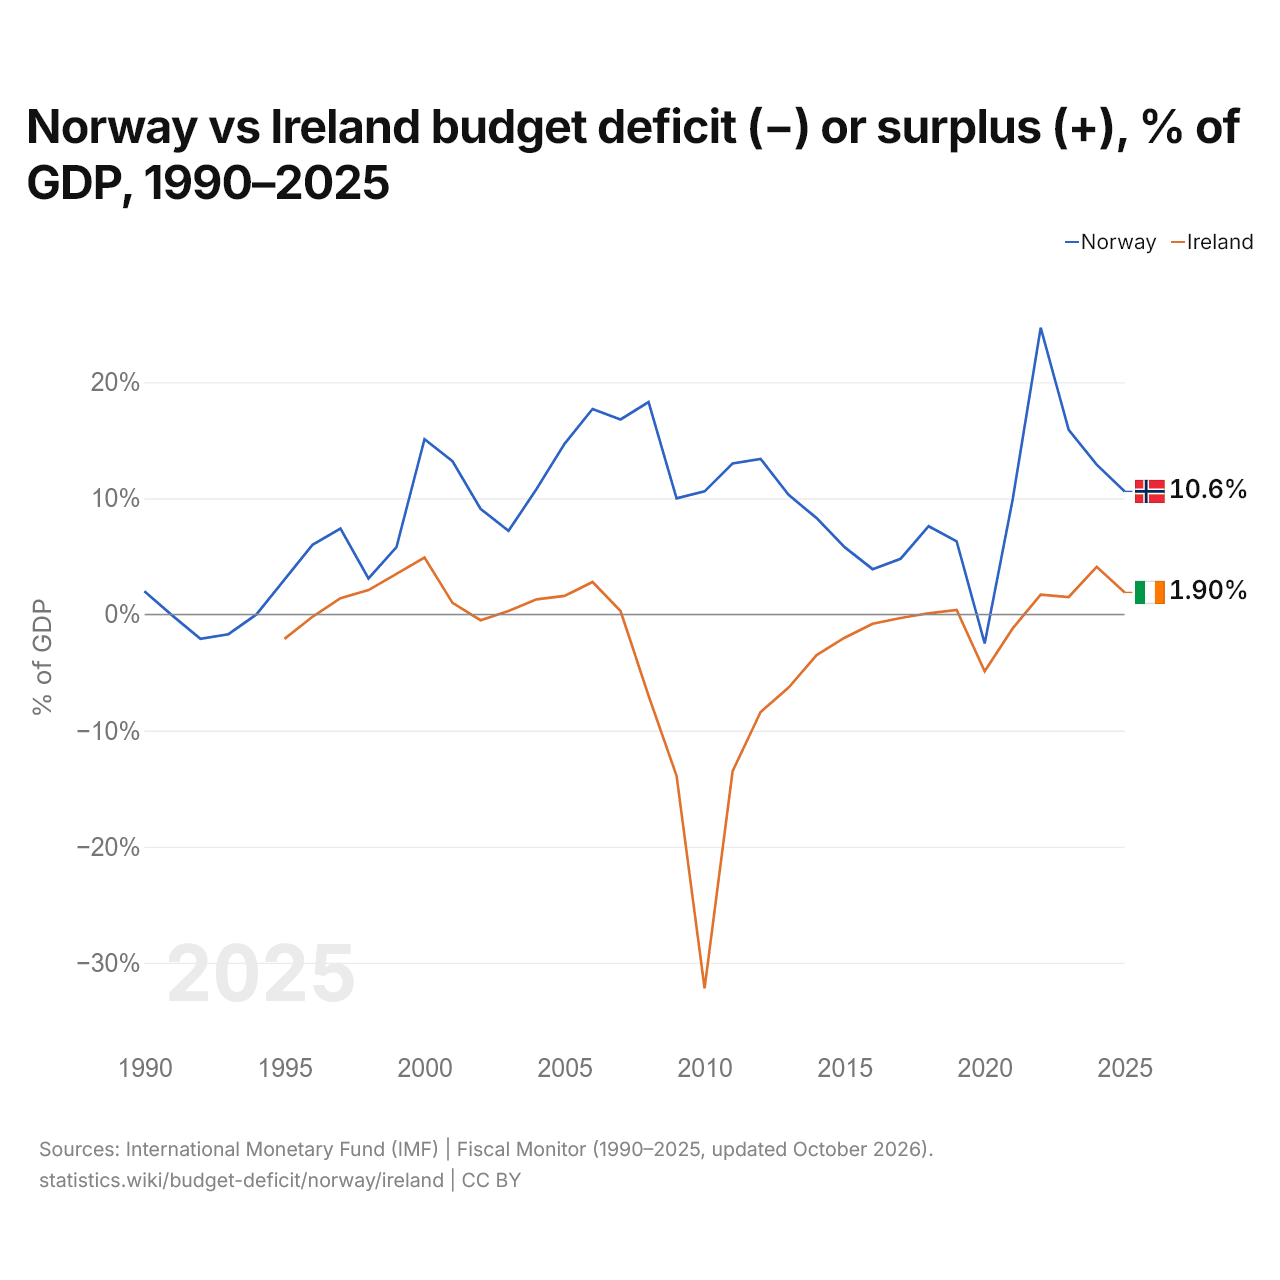
Noruega vs Irlanda: déficit (−) o superávit (+) presupuestario, % del PIB, 1990–2025
| Año | % del PIB | |
|---|---|---|
 Noruega |
 Irlanda |
|
| 2025 | 10,6 % | 1,9 % |
| 2024 | 12,9 % | 4,1 % |
| 2023 | 15,9 % | 1,5 % |
| 2022 | 24,7 % | 1,7 % |
| 2021 | 9,9 % | −1,2 % |
| 2020 | −2,5 % | −4,9 % |
| 2019 | 6,3 % | 0,4 % |
| 2018 | 7,6 % | 0,1 % |
| 2017 | 4,8 % | −0,3 % |
| 2016 | 3,9 % | −0,8 % |
| 2015 | 5,8 % | −2 % |
| 2014 | 8,3 % | −3,5 % |
| 2013 | 10,3 % | −6,3 % |
| 2012 | 13,4 % | −8,4 % |
| 2011 | 13 % | −13,5 % |
| 2010 | 10,6 % | −32,2 % |
| 2009 | 10 % | −13,9 % |
| 2008 | 18,3 % | −7 % |
| 2007 | 16,8 % | 0,3 % |
| 2006 | 17,7 % | 2,8 % |
| 2005 | 14,7 % | 1,6 % |
| 2004 | 10,8 % | 1,3 % |
| 2003 | 7,2 % | 0,3 % |
| 2002 | 9,1 % | −0,5 % |
| 2001 | 13,2 % | 1 % |
| 2000 | 15,1 % | 4,9 % |
| 1999 | 5,8 % | 3,5 % |
| 1998 | 3,1 % | 2,1 % |
| 1997 | 7,4 % | 1,4 % |
| 1996 | 6 % | −0,2 % |
| 1995 | 3 % | −2,1 % |
| 1994 | 0 % | - |
| 1993 | −1,7 % | - |
| 1992 | −2,1 % | - |
| 1991 | −0,1 % | - |
| 1990 | 2 % | - |
En 2025, en Noruega hubo un superávit presupuestario del 10,6 % del PIB y en Irlanda, un superávit del 1,9 %: el superávit fue 8,7 puntos porcentuales mayor en Noruega. De 2016 a 2025, el saldo presupuestario de Noruega fue en promedio un superávit del 9,4 % del PIB al año, y el de Irlanda, un superávit del 0,2 %.
El saldo presupuestario de Noruega fue más alto que el de Irlanda en cada uno de los 31 años de 1995 a 2025. Los gobiernos de Noruega y de Irlanda tuvieron déficit presupuestario a la vez solo en uno de esos años, 2020.
Noruega vs Irlanda: cifras del déficit o superávit presupuestario
Comparar el déficit presupuestario de 2 países cualesquiera
Fuentes:
- Fondo Monetario Internacional (FMI) | Monitor Fiscal (1990–2025, actualizado en octubre de 2026)
- Banco Mundial | Economía y crecimiento (2025, actualizado en octubre de 2026)
Creative Commons Atribución (CC BY): puedes copiar, compartir, adaptar y reutilizar este contenido, también con fines comerciales, siempre que cites a statistics.wiki e indiques los cambios que hayas hecho. Las fuentes indicadas arriba pueden tener sus propias condiciones de licencia.